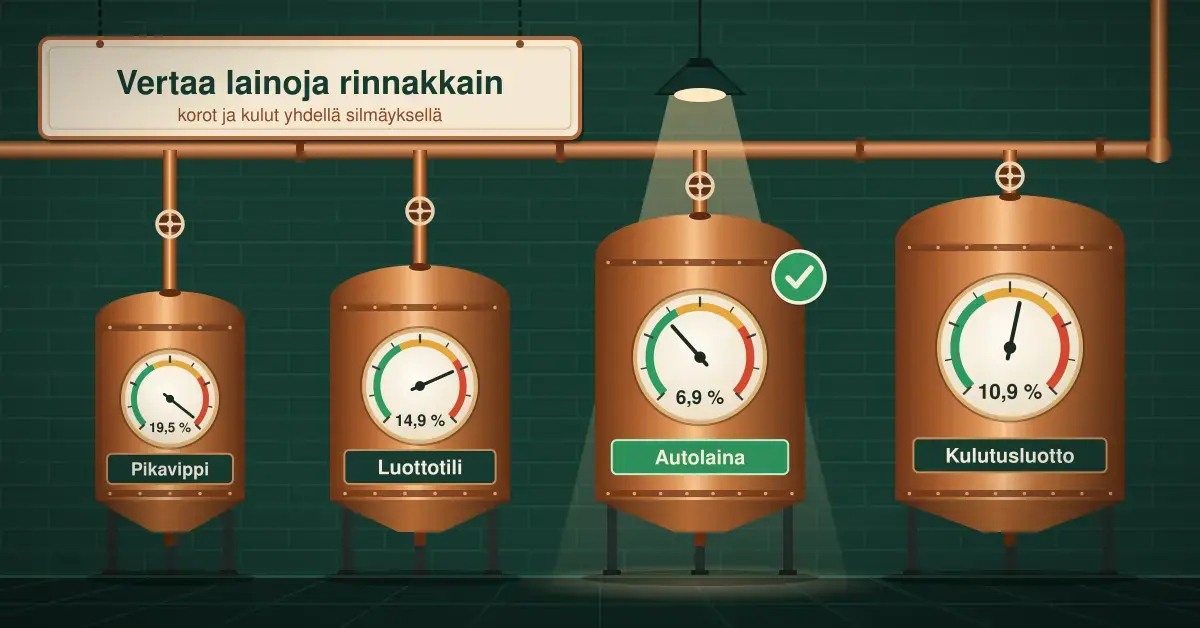
Lainapanimo on suomalaisille kuluttajille suunnattu lainojen vertailupalvelu, joka kokoaa eri luotonantajien lainatuotteet yhteen näkymään vertailtaviksi. Ajatuksena on, että käyttäjä näkee useamman lainan korot ja kulut rinnakkain ja voi arvioida, mikä vaihtoehto sopii omaan tilanteeseen. Tällä sivulla käydään läpi, miten lainojen vertailu käytännössä toimii, mitä kuluttajaluotto Suomessa maksaa ja mitä kannattaa tarkistaa ennen lainahakemuksen lähettämistä. Palvelu listaa oman kuvauksensa mukaan kaikenlaisia lainoja pikavipeistä suurempiin kulutusluottoihin.
Mikä Lainapanimo on?
Lainapanimo on verkossa toimiva lainojen vertailu- ja tietosivusto, jonka tarkoituksena on koota suomalaisten luotonantajien lainatuotteet samaan paikkaan. Palvelussa voi oman kuvauksensa mukaan selata ja verrata muun muassa pikavippejä, kulutusluottoja, autolainoja ja luottotilejä sekä nähdä niiden korot ja muut kustannukset. Tavoitteena on nopeuttaa sopivan lainan löytämistä, kun eri vaihtoehdot ovat esillä samassa luettelossa.
Palvelu kuvaa itseään puolueettomaksi ja maksuttomaksi: vertailu, tietojen lukeminen ja sivuston käyttö eivät sen mukaan maksa käyttäjälle mitään. Vertailusivustot eivät tyypillisesti itse myönnä lainoja, vaan ohjaavat hakijan varsinaisen luotonantajan sivulle hakemaan luottoa. Toimintansa ne rahoittavat yleensä kumppanuus- eli komissiotuloilla, joita ne saavat luotonantajilta. On hyvä pitää mielessä, että käyttäjälle maksuton palvelu ei välttämättä sisällä kaikkia markkinoilla toimivia luotonantajia, joten kattavan kuvan saa vertaamalla useampaa lähdettä.
Pikafaktat
- Palvelutyyppi: lainojen vertailu- ja tietosivusto suomalaisille kuluttajille
- Käyttö: vertailu ja selailu maksuttomia käyttäjälle (palvelun oma ilmoitus)
- Vertailtavat lainat: pikavipit, kulutusluotot, autolainat ja luottotilit
- Luoton myöntää: aina erillinen, rekisteröity luotonantaja – ei vertailusivusto
- Korkokatto: viitekorko + 15 prosenttiyksikköä, enintään 20 % (esim. 17,5 %, kun viitekorko 2,5 %)
- Muut kulut enintään: 0,01 % luoton määrästä päivässä, enintään 150 €/vuosi
- Ikäraja: 18 vuotta
- Valvonta: kuluttajaluottojen tarjoajat on rekisteröitävä Finanssivalvontaan
Miten lainojen vertailu toimii?
Lainojen vertailu tarkoittaa sitä, että eri luotonantajien lainatarjoukset asetetaan rinnakkain samoilla mittareilla, jolloin lainan todelliset kokonaiskustannukset on helpompi hahmottaa. Vertailupalvelussa käyttäjä valitsee yleensä halutun lainasumman ja takaisinmaksuajan, minkä jälkeen palvelu näyttää niihin sopivat lainatuotteet korkoineen ja kuluineen.
Osa palveluista toimii myös lainanvälittäjänä: yhdellä hakemuksella hakemus lähtee usealle luotonantajalle, jotka tekevät omat tarjouksensa. Näin hakija saa useita tarjouksia tekemättä erillistä hakemusta jokaiselle pankille. Varsinainen luottopäätös ja lainasopimus syntyvät kuitenkin aina luotonantajan kanssa, ei vertailusivustolla. Lainapanimon ohella sivustollamme on esitelty myös LoanScouter-lainavertailu, joten vertailun voi tehdä usean palvelun kautta.
Mitä tietoja vertailussa kannattaa katsoa?
Tärkein yksittäinen vertailuluku on todellinen vuosikorko, joka kokoaa yhteen koron ja kaikki pakolliset kulut yhdeksi prosenttiluvuksi. Pelkän nimelliskoron vertailu voi johtaa harhaan, koska nimelliskorko ei sisällä esimerkiksi avaus- tai tilinhoitomaksuja.
- Todellinen vuosikorko (APR): koron ja kaikkien pakollisten kulujen yhteisvaikutus vuositasolla – paras luku lainojen keskinäiseen vertailuun.
- Nimelliskorko: pelkkä korkoprosentti ilman muita kuluja.
- Kuukausierä ja laina-aika: pieni kuukausierä voi tarkoittaa pitkää laina-aikaa ja suurempia kokonaiskustannuksia.
- Takaisinmaksun kokonaissumma: kuinka paljon lainasta maksetaan yhteensä koko laina-aikana.
- Muut kulut: avaus-, tilinhoito- ja laskutusmaksut sekä mahdolliset lisäpalvelut.
Millaisia lainoja Suomessa voi vertailla?
Suomalaisilla vertailusivustoilla on yleensä esillä useita lainatyyppejä, jotka eroavat toisistaan summaltaan, laina-ajaltaan ja vakuusvaatimukseltaan. Alla oleva taulukko kokoaa yleisimmät lainatyypit ja niiden tyypilliset piirteet. Luvut ovat suuntaa-antavia yleisiä vaihteluvälejä, ja tarkat ehdot vaihtelevat luotonantajittain.
Vertailu
| Lainatyyppi | Tyypillinen summa | Takaisinmaksuaika | Vakuus | Tyypillinen käyttö |
|---|---|---|---|---|
| Pikavippi / pienlaina | 100–2 000 € | muutama viikko–12 kk | ei vakuutta | äkilliset pienet menot |
| Kulutusluotto | 1 000–60 000 € | 1–15 vuotta | yleensä ei vakuutta | isommat hankinnat, remontit |
| Autolaina | 2 000–50 000 € | 1–8 vuotta | usein auto vakuutena | ajoneuvon osto |
| Luottotili / jatkuva luotto | 500–10 000 € (luottoraja) | joustava | ei vakuutta | toistuva tai vaihteleva tarve |
| Yhdistelylaina | 5 000–70 000 € | 1–15 vuotta | vakuus tai takaaja mahdollinen | useiden luottojen yhdistäminen |
| Asuntolaina | kymmeniä–satoja tuhansia € | jopa 25–30 vuotta | asunto vakuutena | asunnon osto (ei korkokaton piirissä) |
Vakuudettomat lainat, kuten pikavipit ja useimmat kulutusluotot, eivät vaadi pantiksi omaisuutta, mutta niiden korko on yleensä korkeampi kuin vakuudellisissa lainoissa. Vakuudellisessa lainassa, kuten asunto- tai autolainassa, vakuus pienentää luotonantajan riskiä ja laskee tyypillisesti korkoa. Yhdistelylainalla useita pienempiä luottoja voidaan koota yhdeksi lainaksi, jolloin tavoitteena on selkeämpi takaisinmaksu ja mahdollisesti pienemmät kokonaiskulut.
Mitä kuluttajaluotto maksaa? Korkokatto ja kulut
Kuluttajaluoton hintaa Suomessa rajoittaa laissa säädetty korkokatto, joka asettaa ylärajan sekä korolle että muille luottokustannuksille. Korkokatto suojaa lainanottajaa kohtuuttoman kalliilta luotoilta.
Korkokatto 1.10.2023 alkaen
Lokakuun 2023 alusta kuluttajaluoton korko saa olla enintään korkolain mukainen viitekorko lisättynä 15 prosenttiyksiköllä – kuitenkin aina enintään 20 prosenttia. Suomen Pankki vahvistaa viitekoron kaksi kertaa vuodessa, 1. tammikuuta ja 1. heinäkuuta. Esimerkiksi ajanjaksolla 1.7.–31.12.2025 viitekorko oli 2,5 prosenttia, jolloin koron yläraja oli 17,5 prosenttia. Sääntö koskee 1.10.2023 ja sen jälkeen myönnettyjä luottoja, eikä korkokatto koske asuntoluottoja.
Muut luottokustannukset
Koron lisäksi perittävät muut luottokustannukset, kuten tilinhoito- ja laskutusmaksut, saavat olla enintään 0,01 prosenttia luoton määrästä tai luottorajasta päivässä ja enintään 150 euroa vuodessa. Rajoitus estää koron kiertämisen erilaisilla lisämaksuilla.
Miksi todellinen vuosikorko ratkaisee?
Todellinen vuosikorko on luotettavin tapa verrata lainoja, koska se sisältää koron lisäksi kaikki pakolliset kulut. Kaksi lainaa voi näyttää samalta nimelliskorolla, mutta erilaiset avaus- ja tilinhoitomaksut tekevät niistä hinnaltaan hyvin erilaiset. Kuukausierän hahmottamisessa voi auttaa laskimella tehty nopea arvio.
Lainan hakemisen edellytykset
Lainan saaminen edellyttää Suomessa yleensä täysi-ikäisyyttä eli vähintään 18 vuoden ikää, säännöllisiä tuloja ja riittävää maksukykyä sekä moitteettomia luottotietoja. Luotonantajan on lain mukaan arvioitava hakijan maksukyky ennen luoton myöntämistä, joten hakemuksen yhteydessä kysytään usein tulo- ja menotietoja. Jos oma talous on jo tiukalla, kannattaa tutustua vinkkeihin siihen, kun rahat loppuvat, ennen uuden luoton ottamista.
Positiivinen luottotietorekisteri
Positiivinen luottotietorekisteri otettiin käyttöön 1.4.2024, ja sitä ylläpitää Verohallinto. Rekisteriin kootaan tiedot yksityishenkilöiden luotoista ja tuloista, ja luotonantajat hyödyntävät sitä maksukyvyn arvioinnissa lainapäätöstä tehdessään. Voit tarkastella omia tietojasi rekisterissä ja asettaa halutessasi vapaaehtoisen luottokiellon, joka estää uusien luottojen myöntämisen sinulle. Omat tiedot kannattaa tarkistaa ennen lainanhakua, sillä niiden perusteella luottopäätös tehdään.
Luotonantajan rekisteröinti
Kuluttajaluottoja tarjoavan yrityksen on oltava rekisteröity. Luotonantaja- ja vertaislainanvälittäjärekisteriä ylläpitää Finanssivalvonta, ja rekisteröinti siirtyi aiemmalta Etelä-Suomen aluehallintovirastolta Finanssivalvonnalle vuonna 2023. Ennen lainan hakemista kannattaa varmistaa, että luotonantaja on merkitty rekisteriin – rekisteröimätön toimija voi olla merkki epäluotettavasta palvelusta.
Näin vertailet ja haet lainaa vaihe vaiheelta
- Selvitä tarpeesi: päätä, kuinka suuren lainan tarvitset ja millä aikataululla voit maksaa sen takaisin.
- Vertaa todellista vuosikorkoa: aseta eri tarjoukset rinnakkain ja katso koron lisäksi kuukausierä ja takaisinmaksun kokonaissumma.
- Tarkista luotonantajan taustat: varmista, että luotonantaja on rekisteröity ja että sivustolla on asianmukainen tietosuojaseloste.
- Lue sopimusehdot: kiinnitä huomiota koron lisäksi kuluihin, viivästysseuraamuksiin ja mahdollisuuteen maksaa laina ennenaikaisesti.
- Lähetä hakemus ja odota päätöstä: allekirjoita sopimus vasta, kun olet ymmärtänyt kaikki ehdot ja kokonaiskustannukset.
Jos etsit edullista lainaa Suomessa, voit aloittaa vertailun esimerkiksi Lainapanimosta ja verrata sen listaamia tarjouksia muiden palveluiden tarjontaan.
Yleisimmät virheet lainojen vertailussa
Yleisin virhe on tuijottaa pelkkää kuukausierää kokonaiskustannuksen sijaan, jolloin pitkä laina-aika voi tehdä lainasta kalliin. Alla on koottu tavallisimmat sudenkuopat.
- Katsotaan vain kuukausierää eikä takaisinmaksun kokonaissummaa.
- Verrataan nimelliskorkoja todellisen vuosikoron sijaan.
- Haetaan montaa lainaa lyhyessä ajassa, mikä voi näkyä luottotiedoissa.
- Jätetään sopimusehdot lukematta, jolloin kulut ja viivästysseuraamukset tulevat yllätyksenä.
- Pidennetään laina-aikaa tarpeettomasti pienemmän kuukausierän vuoksi.
- Luotetaan vain yhteen vertailuun eikä tarkisteta tarjouksia useammasta lähteestä.
Onko lainojen vertailu turvallista?
Luotettava vertailupalvelu kertoo avoimesti, kuka sen takana on ja miten se ansaitsee rahansa. Turvallisuuden kannalta olennaisinta on, että varsinainen luotonantaja on rekisteröity Finanssivalvontaan ja että henkilötietoja käsitellään suojatun yhteyden kautta.
Lainaa haettaessa luovutetaan arkaluonteisia tietoja, kuten henkilötunnus ja tulotiedot, usein verkkopankkitunnistautumisen kautta. Varmista, että sivuston osoite alkaa https-etuliitteellä, että sivustolla on selkeä tietosuojaseloste ja ettei sinua painosteta tekemään nopeita päätöksiä. Jos palvelu lupaa lainan ilman minkäänlaista maksukyvyn arviointia tai luottotietojen tarkistusta, kannattaa olla varovainen.
Kenelle lainojen vertailu sopii?
Lainojen vertailu sopii kenelle tahansa, joka harkitsee luoton ottamista ja haluaa varmistaa löytävänsä kustannuksiltaan edullisimman vaihtoehdon. Vertailu on erityisen hyödyllistä suurempia kulutusluottoja tai lainojen yhdistämistä harkittaessa, koska pienikin ero korossa näkyy pitkällä laina-ajalla isona summana.
Laina ei kuitenkaan ole ratkaisu jokaiseen tilanteeseen. Jos tavoitteena on parantaa taloutta pidemmällä aikavälillä, kannattaa tutustua myös säästämisen vinkkeihin ja siihen, miten pääsee sijoittamisen alkuun. Lainan ottaminen on aina sitoumus, joka kannattaa punnita suhteessa omaan maksukykyyn.
Vastuullinen lainaaminen
Tämä artikkeli on yleistä tietoa lainojen vertailusta, eikä sitä tule pitää talous- tai lainaneuvontana. Laina on aina maksettava takaisin korkoineen, ja vastuu takaisinmaksusta on lainanottajalla. Harkitse lainan tarpeellisuus ja oma maksukykysi huolellisesti ennen hakemuksen lähettämistä.
Jos velkaantuminen huolestuttaa, maksutonta ja luottamuksellista apua tarjoaa Takuusäätiö. Kuluttajan oikeuksissa ja riitatilanteissa auttaa kuluttajaneuvonta. Voit myös asettaa positiivisessa luottotietorekisterissä vapaaehtoisen luottokiellon, jos haluat estää uusien luottojen myöntämisen.
Lähteet
- Kilpailu- ja kuluttajavirasto (KKV): Kuluttajaluottojen tarjoaminen
- Kuluttajaliitto: Kuluttajaluottoja koskevat säädökset uudistuvat (2023)
- Verohallinto: Positiivinen luottotietorekisteri
- Finlex: Laki 186/2023 eräiden luotonantajien ja luotonvälittäjien rekisteröinnistä
- Suomen Pankki: Korkolain mukainen viitekorko ja viivästyskorot
Usein kysytyt kysymykset (UKK)
Mitä Lainapanimon käyttö maksaa?
Palvelu ilmoittaa, että vertailu, tietojen lukeminen ja sivuston käyttö ovat käyttäjälle maksuttomia. Vertailusivustot rahoittavat toimintansa yleensä luotonantajilta saatavilla kumppanuustuloilla. Itse lainasta peritään aina korko ja mahdolliset kulut luotonantajan ehtojen mukaan.
Myöntääkö Lainapanimo itse lainan?
Ei. Vertailupalvelu ei tyypillisesti myönnä lainoja itse, vaan esittää eri luotonantajien tarjoukset ja ohjaa hakijan valitun luotonantajan sivulle. Luottopäätös ja lainasopimus tehdään aina luotonantajan kanssa.
Mikä on kuluttajaluoton korkokatto Suomessa?
Lokakuusta 2023 alkaen kuluttajaluoton korko saa olla enintään korkolain mukainen viitekorko lisättynä 15 prosenttiyksiköllä, kuitenkin enintään 20 prosenttia. Muut luottokustannukset saavat olla enintään 0,01 prosenttia luoton määrästä päivässä ja enintään 150 euroa vuodessa. Korkokatto ei koske asuntoluottoja.
Mikä on positiivinen luottotietorekisteri?
Positiivinen luottotietorekisteri on Verohallinnon 1.4.2024 käyttöön ottama rekisteri, johon kootaan tiedot yksityishenkilöiden luotoista ja tuloista. Luotonantajat käyttävät sitä maksukyvyn arvioinnissa, ja voit itse tarkastella omia tietojasi sekä asettaa vapaaehtoisen luottokiellon.
Miten valitsen edullisimman lainan?
Vertaa lainoja todellisen vuosikoron perusteella, koska se sisältää koron lisäksi kaikki pakolliset kulut. Katso myös takaisinmaksun kokonaissumma ja laina-aika, lue sopimusehdot huolellisesti ja varmista, että luotonantaja on rekisteröity.