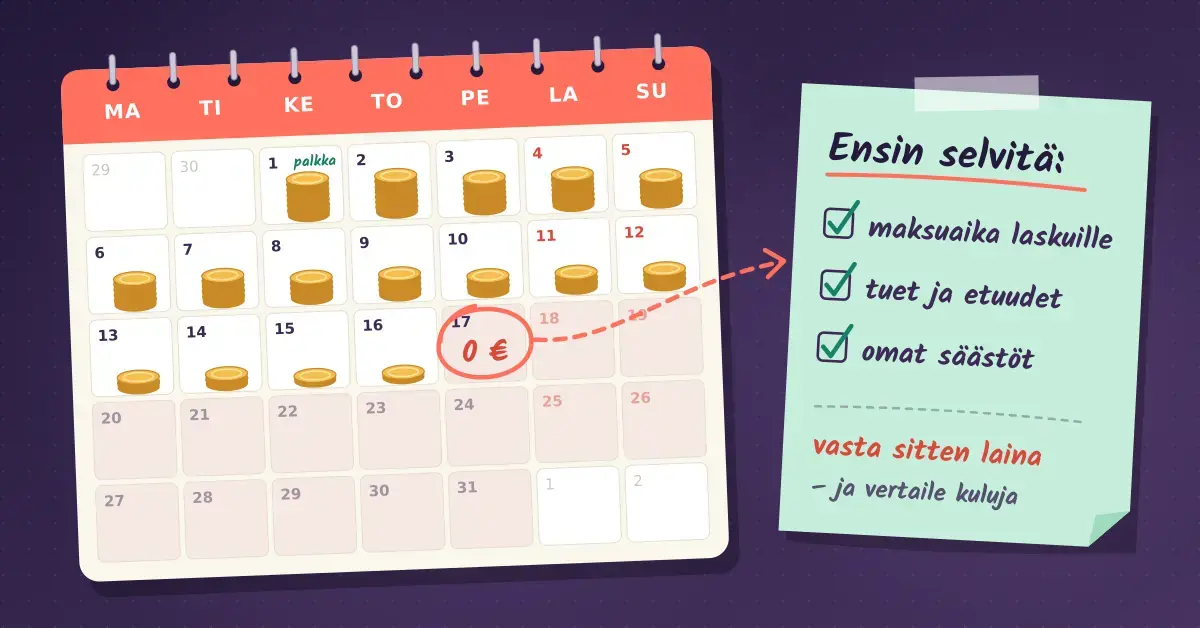
Kun rahat loppuvat kesken kuun tai eteen tulee yllättävä meno, vaihtoehtoja on enemmän kuin pikavipin ottaminen. Joskus kyse on ikävästä yllätyksestä, joskus taas suunnitellusta hankinnasta – vaikkapa häiden tai kodinkoneen kustantamisesta. Tilanteesta riippumatta kannattaa pysähtyä hetkeksi: ensin selvitetään, saako rahaa ilman uutta velkaa, ja vasta sen jälkeen harkitaan lainaa ja vertaillaan sitä huolellisesti. Tämä opas käy läpi, mitä kannattaa tehdä ensin, millaisia luottoja Suomessa on tarjolla, mitä laina oikeasti maksaa korkokaton ja kulukaton aikana, miten lainoja vertaillaan ja mistä saa maksutonta apua, jos velka kasvaa liian suureksi.
Tärkeimmät kohdat
- Selvitä ensin vaihtoehdot: maksuaikajärjestelyt, tuet ja säästöt ennen uuden lainan ottamista.
- Korkokatto: 1.10.2023 jälkeisissä kuluttajaluotoissa korko on enintään viitekorko + 15 prosenttiyksikköä, kuitenkin enintään 20 %. Ajalla 1.7.–31.12.2026 katto on 17,5 %.
- Kulukatto: muut luottokulut enintään 0,01 % päivässä luoton määrästä ja enintään 150 € vuodessa.
- Vertaa todellista vuosikorkoa – se sisältää koron ja kulut ja kertoo lainan kokonaishinnan.
- Maksuton apu: talous- ja velkaneuvonta sekä Takuusäätiön Velkalinja auttavat ennen kuin tilanne kärjistyy.
Mitä kannattaa tehdä ensin, kun rahat loppuvat?
Uusi laina ei ole ensimmäinen eikä yleensä edullisin ratkaisu. Ennen lainan hakemista kannattaa käydä läpi omat tulot, menot ja oikeudet tukiin, koska moni kassavaje ratkeaa ilman korkoja ja kuluja. Alla on järkevä etenemisjärjestys.
Kartoita tulot, menot ja maksuaikajärjestelyt
Tee ensin karkea laskelma siitä, kuinka paljon rahaa oikeasti puuttuu ja milloin. Usein pelkkä laskujen eräpäivien siirtäminen riittää: monet laskuttajat, kuten sähkö- ja puhelinyhtiöt, myöntävät lisää maksuaikaa, jos pyydät sitä ajoissa. Maksuajan pidentämisestä saa lain mukaan periä enintään viisi euroa kerralla ja yhteensä enintään 20 euroa vuodessa, joten se on lähes aina pikavippiä halvempi tapa saada aikaa. Jo muutaman viikon lisäaika voi riittää seuraavaan palkkaan asti.
Selvitä, oletko oikeutettu tukiin
Toimeentulotuki on Suomessa viimesijainen taloudellinen tuki, joka on tarkoitettu tilanteisiin, joissa tulot ja varat eivät riitä välttämättömiin menoihin. Perustoimeentulotukea haetaan Kelasta, ja täydentävää sekä ehkäisevää toimeentulotukea myöntää oma hyvinvointialue. Koska tuki on viimesijainen, muut ensisijaiset etuudet – kuten asumistuki tai työttömyysturva – on haettava ensin. Tukea kannattaa selvittää hyvissä ajoin, sillä se voi auttaa pärjäämään ilman uutta velkaa.
Harkitse apua lähipiiriltä
Jos tarve on pieni ja tilapäinen, lainan kysyminen sukulaiselta tai ystävältä voi olla kuluton vaihtoehto. Selkeät sopimukset kannattaa tehdä kirjallisesti myös läheisten kesken, jotta takaisinmaksun ehdoista ei synny erimielisyyksiä. Pidemmällä aikavälillä paras suoja yllätyksiä vastaan on oma puskuri, joten kriisin jälkeen kannattaa tutustua siihen, miten säästämisen aloittaminen onnistuu pienelläkin budjetilla.
Vakuudelliset ja vakuudettomat luotot – mitä eroa niillä on?
Lainan hinta riippuu ennen kaikkea siitä, onko se vakuudellinen vai vakuudeton. Vakuudellisessa lainassa luotonantajalle annetaan vakuus eli pantti, esimerkiksi asunto, metsätila tai vapaa-ajan asunto. Koska pankki voi tarvittaessa periä saatavansa vakuudesta, riski on pienempi ja korko tyypillisesti matalampi. Tällaisia ovat esimerkiksi asuntolainat ja osa suuremmista pankkilainoista.
Vakuudeton laina taas myönnetään ilman panttia tai takaajaa pelkän luottokelpoisuuden perusteella. Koska luotonantaja kantaa suuremman riskin, korko ja kulut ovat yleensä selvästi korkeampia. Pikavipit, kulutusluotot ja joustoluotot ovat lähes aina vakuudettomia. Ne ovat nopeita ja helppoja saada, mutta juuri siksi niitä kannattaa vertailla erityisen huolellisesti.
Mitä luottotyyppejä Suomessa on tarjolla?
Vakuudettomia luottoja on monta tyyppiä, ja ne eroavat toisistaan summan, takaisinmaksun ja hinnan osalta. Alla on kuvattu yleisimmät, minkä jälkeen vertailutaulukko kokoaa erot yhteen.
Pikavippi eli pienlaina
Pikavippi on pieni, nopeasti myönnettävä vakuudeton laina, jonka summa on tyypillisesti muutamasta kympistä noin pariin tuhanteen euroon. Se on saanut maineensa aiempien vuosien kalliista ja läpinäkymättömistä tuotteista, mutta nykyään korko- ja kulukatot rajoittavat sen hintaa. Osa pienlainoista on ensimmäisellä kerralla korottomia tietyn maksuajan sisällä, jolloin ajallaan maksettuna niistä ei kerry kuluja. Pikavippi voi olla perusteltu, jos tarve on välitön ja takaisinmaksu on jo tiedossa – mutta lyhyellä maksuajalla sen todellinen vuosikorko nousee helposti korkeaksi.
Kulutusluotto
Kulutusluotto on suurempi vakuudeton laina, joka maksetaan takaisin kuukausierissä, usein yhdestä viiteentoista vuoteen. Summat liikkuvat tyypillisesti tuhannesta eurosta kymmeniin tuhansiin. Kulutusluottoa käytetään esimerkiksi remonttiin, auton hankintaan tai useiden pienten velkojen yhdistämiseen yhdeksi lainaksi. Korko määräytyy hakijan luottokelpoisuuden mukaan, joten tarjoukset vaihtelevat paljon. Suuriin hankintoihin, kuten asuntoon, kannattaa ensin selvittää vakuudellinen laina, joka on lähes aina kulutusluottoa edullisempi.
Joustoluotto ja luottokortti
Joustoluotto toimii kuten luottolimiitti: hakija saa käyttöönsä luottorajan, esimerkiksi 2 000 euroa, ja voi nostaa siitä haluamansa osan. Kun nostettu summa on maksettu takaisin, limiittiä voi käyttää uudelleen. Joustoluotosta maksetaan korkoa vain nostetusta osuudesta, mutta mukana voi olla myös kuukausimaksuja. Luottokortti on sukua joustoluotolle: jos maksat koko laskun eräpäivään mennessä, korttiluotto on usein koroton, mutta osamaksuina ja käteisnostoina siitä kertyy korkoa ja kuluja.
Vakuudellinen pankkilaina
Jos tarve on suuri ja käytettävissä on vakuus, pankin vakuudellinen laina on yleensä edullisin vaihtoehto. Korko on matalampi ja laina-aika voi olla pitkä, mutta hakuprosessi on hitaampi ja edellyttää vakavaraisuuden arviointia. Tämä on luonteva vaihtoehto esimerkiksi asunnon tai suuren remontin rahoitukseen.
Vertailu
| Luottotyyppi | Tyypillinen summa | Vakuus | Takaisinmaksu | Huomioitavaa |
|---|---|---|---|---|
| Pikavippi / pienlaina | n. 50–2 000 € | Ei | Päivistä kuukausiin | Nopea; lyhyellä maksuajalla todellinen vuosikorko korkea |
| Kulutusluotto | n. 1 000–50 000 € | Ei | 1–15 vuotta kuukausierissä | Korko riippuu luottokelpoisuudesta; sopii mm. velkojen yhdistämiseen |
| Joustoluotto / luottolimiitti | Luottoraja esim. 500–5 000 € | Ei | Joustava, limiitin puitteissa | Korkoa vain nostetusta osuudesta; mahdollisia kuukausimaksuja |
| Luottokortti | Korttikohtainen luottoraja | Ei | Kuukausittain tai osamaksuna | Usein koroton, jos koko lasku maksetaan eräpäivään mennessä |
| Vakuudellinen pankkilaina | Suuret summat | Kyllä (esim. asunto, mökki, metsä) | Pitkä laina-aika | Matalin korko; hakuprosessi hitaampi ja tarkempi |
Mitä laina oikeasti maksaa? Korkokatto ja kulut
Lainan hinta ei ole pelkkä korkoprosentti, vaan koron ja kaikkien kulujen summa. Suomessa kuluttajaluottojen hintaa rajoittavat sekä korkokatto että kulukatto, mikä on tehnyt lainoista aiempaa läpinäkyvämpiä. Silti hinnoissa on isoja eroja, joten kokonaishintaan kannattaa perehtyä.
Todellinen vuosikorko kertoo kokonaishinnan
Todellinen vuosikorko on tärkein yksittäinen luku lainaa vertaillessa. Se ilmoittaa prosentteina lainan vuotuisen kokonaiskustannuksen, eli koron lisäksi myös pakolliset kulut, kuten tilinhoito- ja avausmaksut. Kahden lainan nimelliskorot voivat näyttää samalta, mutta todellinen vuosikorko paljastaa, kumpi on oikeasti halvempi. Luotonantajan on ilmoitettava todellinen vuosikorko sekä markkinoinnissa että ennen sopimuksen tekemistä.
Korkokatto rajoittaa nimelliskorkoa
Kuluttajansuojalain mukaan 1.10.2023 tai sen jälkeen tehdyissä kuluttajaluotoissa luoton korko saa olla enintään korkolain mukainen viitekorko lisättynä 15 prosenttiyksiköllä, kuitenkin enintään 20 prosenttia. Korkokatto tarkistetaan puolivuosittain viitekoron muutosten mukaan. Ajalle 1.7.–31.12.2026 korkolain viitekorko on 2,5 prosenttia, jolloin kuluttajaluoton korkokatto on 17,5 prosenttia. Ennen 1.10.2023 tehdyissä sopimuksissa (1.9.2019 alkaen) korko sai olla enintään 20 prosenttia. Asuntoluotot ovat tämän koron enimmäismäärän ulkopuolella, ja niissä hinnoittelu perustuu muihin sääntöihin.
Muiden kulujen katto
Koron lisäksi myös muita luottokustannuksia on rajoitettu. Ne saavat olla enintään 0,01 prosenttia luoton määrästä tai luottorajasta päivää kohden, eivätkä päiväkohtaisesti lasketut kulut saa ylittää 150:tä euroa vuodessa. Vaihtoehtoisesti kulut voidaan sopia enintään viideksi euroksi, jos luottoaika on vähintään 30 päivää. Jos luotonantaja rikkoo näitä rajoja, kuluttajalla ei ole velvollisuutta maksaa korkoa eikä muita luottokustannuksia lainkaan. Myöhästyneestä maksusta peritään lisäksi viivästyskorkoa, joka nostaa hintaa entisestään – ajallaan maksaminen on siis myös halvinta.
Näin vertailet lainoja järkevästi
Oikean lainan löytäminen alkaa vertailusta, sillä samaankin tarpeeseen voi saada hyvin erihintaisia tarjouksia. Vertailulla voi lainan koosta riippuen säästää satoja tai jopa tuhansia euroja. Jos ohjetta kuulee pelkästään muodossa vertaa lainoja, asiaan perehtymätön ei välttämättä tiedä, mitä lukuja pitäisi katsoa. Käytännössä kannattaa edetä näin:
- Vertaa todellista vuosikorkoa, älä pelkkää nimelliskorkoa – se sisältää myös kulut.
- Katso kuukausierä ja laina-aika yhdessä: pitkä laina-aika pienentää kuukausierää mutta kasvattaa kokonaiskorkoa.
- Selvitä takaisinmaksun kokonaissumma, eli kuinka paljon maksat yhteensä korkoineen ja kuluineen.
- Tarkista lisämaksut, kuten avaus-, tilinhoito- ja laskutuskulut sekä mahdolliset maksuaikajärjestelyjen hinnat.
- Varmista luotonantajan luotettavuus ja se, että yritys toimii Suomen sääntelyn mukaisesti.
Vertailussa auttavat puolueettomat lainavertailupalvelut, jotka kokoavat eri luotonantajien tarjoukset yhteen. Niihin kannattaa suhtautua kriittisesti ja tarkistaa aina tarjouksen ehdot alkuperäiseltä luotonantajalta. Sivustolla on aiheesta myös erillisiä juttuja, kuten katsaus siihen, miten verkon lainavertailupalvelut toimivat ja miten saa edullista lainaa nopeasti tilille.
Positiivinen luottotietorekisteri ja luottotiedot
Positiivinen luottotietorekisteri otettiin Suomessa käyttöön 1.4.2024, ja sitä ylläpitää Verohallinnon Tulorekisteriyksikkö. Rekisteriin kootaan tiedot henkilön luotoista ja tuloista, ja luotonantajien on tarkistettava rekisterin tiedot ennen luottopäätöksen tekemistä. Tavoitteena on hillitä ylivelkaantumista ja parantaa luotonannon vastuullisuutta.
Rekisteri koskee myös sinua lainanhakijana. Voit tarkastella omia tietojasi rekisterin sähköisessä asiointipalvelussa, ja omien tietojen oikeellisuus kannattaa tarkistaa ennen lainan hakemista. Jos haluat suojautua harkitsemattomalta velkaantumiselta, voit asettaa itsellesi vapaaehtoisen luottokiellon, jolloin uuden luoton saaminen estyy. Rekisterin sisältöä laajennetaan vaiheittain tulevina vuosina.
Yleisimmät virheet lainaa otettaessa
Suurin osa lainaongelmista syntyy muutamasta toistuvasta virheestä. Ne kannattaa tunnistaa etukäteen:
- Vertaamatta jättäminen: otetaan ensimmäinen tarjous ilman, että katsotaan todellista vuosikorkoa ja kokonaishintaa.
- Vanhan velan maksaminen uudella: otetaan pikavippi toisen pikavipin kattamiseksi, jolloin velkakierre vain syvenee.
- Liian pitkä laina-aika: kuukausierä näyttää pieneltä, mutta korkoa kertyy vuosien ajan ja kokonaishinta kasvaa.
- Ehtojen lukematta jättäminen: avausmaksut, tilinhoitokulut ja maksuaikajärjestelyjen hinnat jäävät huomaamatta.
- Lainaaminen muuttuviin menoihin: velka otetaan toistuviin kuukausikuluihin, vaikka tarvitaan budjetin korjaamista, ei lisää luottoa.
- Avun hakemisen viivyttely: maksuvaikeuksissa odotetaan liian pitkään, vaikka maksutonta neuvontaa on saatavilla.
Kenelle laina sopii – ja kenelle ei
Laina sopii parhaiten tilanteeseen, jossa tarve on selkeä ja kertaluonteinen ja takaisinmaksukyky on realistisesti arvioitu. Esimerkiksi välttämätön hankinta tai useiden kalliiden velkojen yhdistäminen yhdeksi edullisemmaksi lainaksi voi olla perusteltua. Tällöinkin laina kannattaa mitoittaa tarpeen mukaan ja maksuaika pitää niin lyhyenä kuin budjetti sallii.
Laina ei sovi toistuvan rahapulan paikkaamiseen eikä tilanteeseen, jossa takaisinmaksu on epävarmaa. Jos velkaa on jo ennestään useita ja ne tuntuvat hallitsemattomilta, ratkaisu ei ole uusi luotto vaan talouden kokonaisvaltainen tarkastelu ja tarvittaessa maksuton velkaneuvonta. Pidemmällä aikavälillä kannattaa rakentaa puskuria ja tutustua myös siihen, miten pääset sijoittamisen alkuun sekä miten voit säästää suuria hankintoja tehdessä, jotta lainalle olisi jatkossa vähemmän tarvetta.
Vastuuvapauslauseke
Tämä artikkeli on yleistä tietoa lainoista ja taloudenhallinnasta, eikä se ole henkilökohtaista talous- tai lainaneuvontaa. Lainatuotteiden ehdot, korot ja kulut muuttuvat, joten tarkista aina ajantasaiset tiedot luotonantajalta ja viranomaislähteistä ennen päätöksiä. Vastuullinen lainaaminen tarkoittaa lainan ottamista vain todelliseen tarpeeseen ja vain siinä määrin kuin pystyt maksamaan takaisin. Jos sinulla on maksuvaikeuksia tai velkaa on kertynyt liikaa, maksutonta ja luottamuksellista apua saa valtion oikeusavun talous- ja velkaneuvonnasta sekä Takuusäätiön Velkalinjalta (0800 9 8009, arkisin klo 10–14). Kuluttajan oikeuksista lainaamisessa tietoa antaa Kilpailu- ja kuluttajavirasto, ja viimesijaista toimeentulotukea haetaan Kelasta.
Lähteet
- Kilpailu- ja kuluttajavirasto (KKV) – Kuluttajaluottojen tarjoaminen ja korkokatto
- Finlex – Kuluttajansuojalaki (38/1978), 7 luku
- Suomen Pankki – korkolain mukainen viitekorko
- Verohallinto – Positiivinen luottotietorekisteri
- Kela – Toimeentulotuki
- Oikeuspalveluvirasto – Talous- ja velkaneuvonta
- Takuusäätiö – Velkalinja ja maksuton velkaneuvonta
Usein kysytyt kysymykset (FAQ)
Mistä saan rahaa heti, kun tilini on tyhjä?
Selvitä ensin, voitko siirtää laskujen eräpäiviä tai hakea tukia, kuten Kelan toimeentulotukea. Lähipiiriltä lainaaminen voi olla kuluton vaihtoehto. Jos otat lainan, vertaile useita tarjouksia ja katso todellista vuosikorkoa – nopein vaihtoehto ei ole aina halvin.
Mikä on kulutusluoton korkokatto Suomessa?
1.10.2023 jälkeen tehdyissä kuluttajaluotoissa korko saa olla enintään korkolain viitekorko lisättynä 15 prosenttiyksiköllä, kuitenkin enintään 20 prosenttia. Ajalle 1.7.–31.12.2026 viitekorko on 2,5 prosenttia, joten korkokatto on 17,5 prosenttia. Lisäksi muita kuluja rajoittaa oma kulukatto.
Kannattaako pikavippi?
Pikavippi voi olla perusteltu, jos tarve on välitön, summa pieni ja takaisinmaksu varma ja nopea – etenkin jos laina on ajallaan maksettuna koroton. Lyhyellä maksuajalla sen todellinen vuosikorko nousee kuitenkin usein korkeaksi, joten vertaile kokonaishintaa ja vältä uuden vipin ottamista vanhan maksamiseen.
Mitä positiivinen luottotietorekisteri tarkoittaa minulle?
Rekisteri on ollut käytössä 1.4.2024 alkaen, ja luotonantajat tarkistavat siitä tietosi ennen luottopäätöstä. Voit itse tarkastella omia tietojasi sähköisessä palvelussa ja asettaa halutessasi vapaaehtoisen luottokiellon, joka estää uuden luoton myöntämisen.
Mistä saan maksutonta apua velkoihin?
Maksutonta ja luottamuksellista apua saa valtion oikeusavun talous- ja velkaneuvonnasta sekä Takuusäätiön Velkalinjalta. Myös oma hyvinvointialue voi auttaa ehkäisevällä toimeentulotuella. Apua kannattaa hakea mahdollisimman varhain, ennen kuin velat kasvavat hallitsemattomiksi.